Cuidado: o El Niño não é uma cobertura!

Seguro auto no período eleitoral: não cometa esse erro
10 de setembro de 2026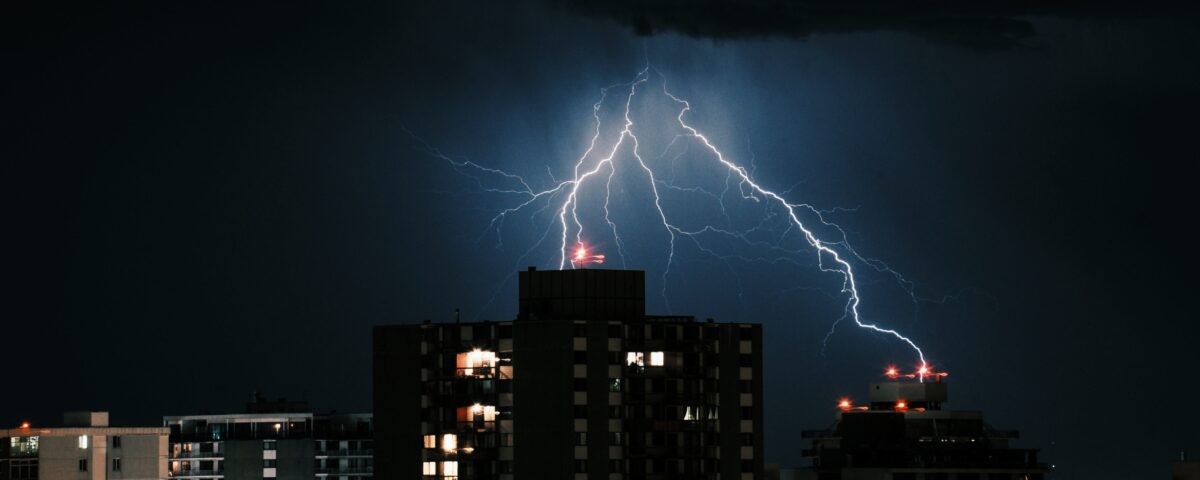
Com a maior atenção sobre os efeitos do El Niño no Sul do Brasil, é natural surgir uma dúvida: meu seguro cobre danos causados pelo El Niño?
A pergunta faz sentido, mas existe uma diferença importante. El Niño não é uma cobertura de seguro. Ele é um fenômeno climático capaz de alterar os padrões de chuva e temperatura e aumentar a exposição a determinados eventos. Para saber se existe proteção, é necessário identificar o que efetivamente causou o prejuízo e verificar se esse risco está contemplado na apólice.
Um temporal, por exemplo, pode provocar alagamento em uma garagem, granizo sobre um carro, vendaval que danifica um telhado ou uma ocorrência elétrica que queima equipamentos. Embora todos esses prejuízos possam estar relacionados ao mesmo período de instabilidade climática, para o seguro são eventos diferentes e podem exigir coberturas diferentes.
A própria Susep orienta que o segurado verifique quais coberturas foram efetivamente contratadas e a definição de cada uma nas condições do seguro.
Não pergunte apenas “meu seguro cobre El Niño?”
A pergunta mais útil é: quais consequências do El Niño estão cobertas pelo meu seguro?
Em seguros patrimoniais, por exemplo, podem existir coberturas para alagamento, vendaval, granizo, danos elétricos e desmoronamento, entre outras. Mas isso não significa que todas estejam automaticamente incluídas em qualquer seguro. É preciso verificar o que foi contratado.
Alagamento e inundação
No seguro auto, as coberturas de casco podem incluir, alagamentos e inundações, conforme as condições contratuais. Também existe proteção para submersão decorrente de enchentes.
Nos seguros residencial e empresarial, também é necessário ter atenção às coberturas efetivamente contratadas.
Morar em uma região historicamente sujeita a enchentes não significa que qualquer seguro protegerá automaticamente o patrimônio contra a entrada de água.
Vendaval
Agora imagine outro cenário: não houve alagamento, mas as rajadas de vento foram fortes o suficiente para danificar a estrutura de um imóvel. Nesse caso, estamos falando de outro risco.
A cobertura para vendaval pode fazer parte dos seguros patrimoniais, mas precisa estar contemplada nas condições contratadas.
É exatamente por isso que dois imóveis atingidos pela mesma tempestade podem sofrer prejuízos de naturezas completamente diferentes.
Granizo
Uma tempestade também pode vir acompanhada de granizo. No carro, as pedras de gelo podem atingir teto, capô, lataria e vidros. Em imóveis, o granizo também pode causar danos materiais. Mais uma vez, é necessário conferir como esse risco aparece nas condições da apólice.
Danos elétricos
Aqui existe uma diferença que muita gente desconhece.
Danos elétricos e incêndio são riscos distintos para fins de seguro. A cobertura específica para danos elétricos pode contemplar perdas causadas diretamente por situações como variações anormais de tensão, curto-circuito, arco voltaico, descargas elétricas e outros fenômenos de natureza elétrica, conforme as condições contratadas.
Para uma empresa com máquinas, computadores, servidores, equipamentos eletrônicos ou sistemas essenciais à operação, essa diferença merece atenção especial.
Desmoronamento também é uma cobertura específica
Chuvas intensas podem contribuir para situações que envolvem movimentação de solo e danos estruturais. Mas, novamente, não basta relacionar o acontecimento ao El Niño para concluir que existe cobertura. Desmoronamento é um risco que precisa ser observado especificamente na apólice.
Por isso, principalmente em regiões com características geográficas que aumentem a exposição a esse tipo de ocorrência, é importante verificar se a proteção contratada acompanha os riscos aos quais o patrimônio está efetivamente exposto.
Uma tempestade. Vários prejuízos. Várias coberturas possíveis.
Esse é o ponto mais importante para entender como funciona o seguro diante de eventos climáticos.
Uma única tempestade pode resultar em diversas ocorrências a depender do bem, ou seja, o fenômeno climático explica por que a exposição aumentou. A apólice determina quais prejuízos estão protegidos.
A PBS ajuda você a entender o que realmente está protegido. Protegemos carros, residências e empresas com uma orientação que considera a realidade de quem vive e empreende na nossa região. E, quando um imprevisto acontece, nossos clientes contam com atendimento humanizado 24 horas por dia, 7 dias por semana.
O El Niño pode aumentar a exposição. Uma tempestade pode trazer diferentes tipos de prejuízo. A diferença está em saber, antes que algo aconteça, se você contratou as coberturas certas para aquilo que precisa proteger.
Quer revisar os seguros do seu carro, da sua casa ou da sua empresa? Fale com a PBS pelo telefone ou WhatsApp (47) 3144-6666 ou envie uma mensagem para pbs@pbs.com.br.